
- OMX Baltic0,2%317,24
- OMX Riga0,36%1 019,41
- OMX Tallinn−0,19%2 248,75
- OMX Vilnius−0,35%1 495,68
- S&P 500−0,23%7 323,63
- DOW 30−1,11%50 198,17
- Nasdaq 0,42%24 429,89
- FTSE 100−1,3%10 551,17
- Nikkei 2250,45%59 289,09
- USD/EUR0,00%0,91
- GBP/EUR0,00%1,2
- OMX Baltic0,2%317,24
- OMX Riga0,36%1 019,41
- OMX Tallinn−0,19%2 248,75
- OMX Vilnius−0,35%1 495,68
- S&P 500−0,23%7 323,63
- DOW 30−1,11%50 198,17
- Nasdaq 0,42%24 429,89
- FTSE 100−1,3%10 551,17
- Nikkei 2250,45%59 289,09
- USD/EUR0,00%0,91
- GBP/EUR0,00%1,2
Tähelepanu! Artikkel on enam kui 5 aastat vana ning kuulub väljaande digitaalsesse arhiivi. Väljaanne ei uuenda ega kaasajasta arhiveeritud sisu, mistõttu võib olla vajalik kaasaegsete allikatega tutvumine
Arutu lokulöömine Panama paberite ümber
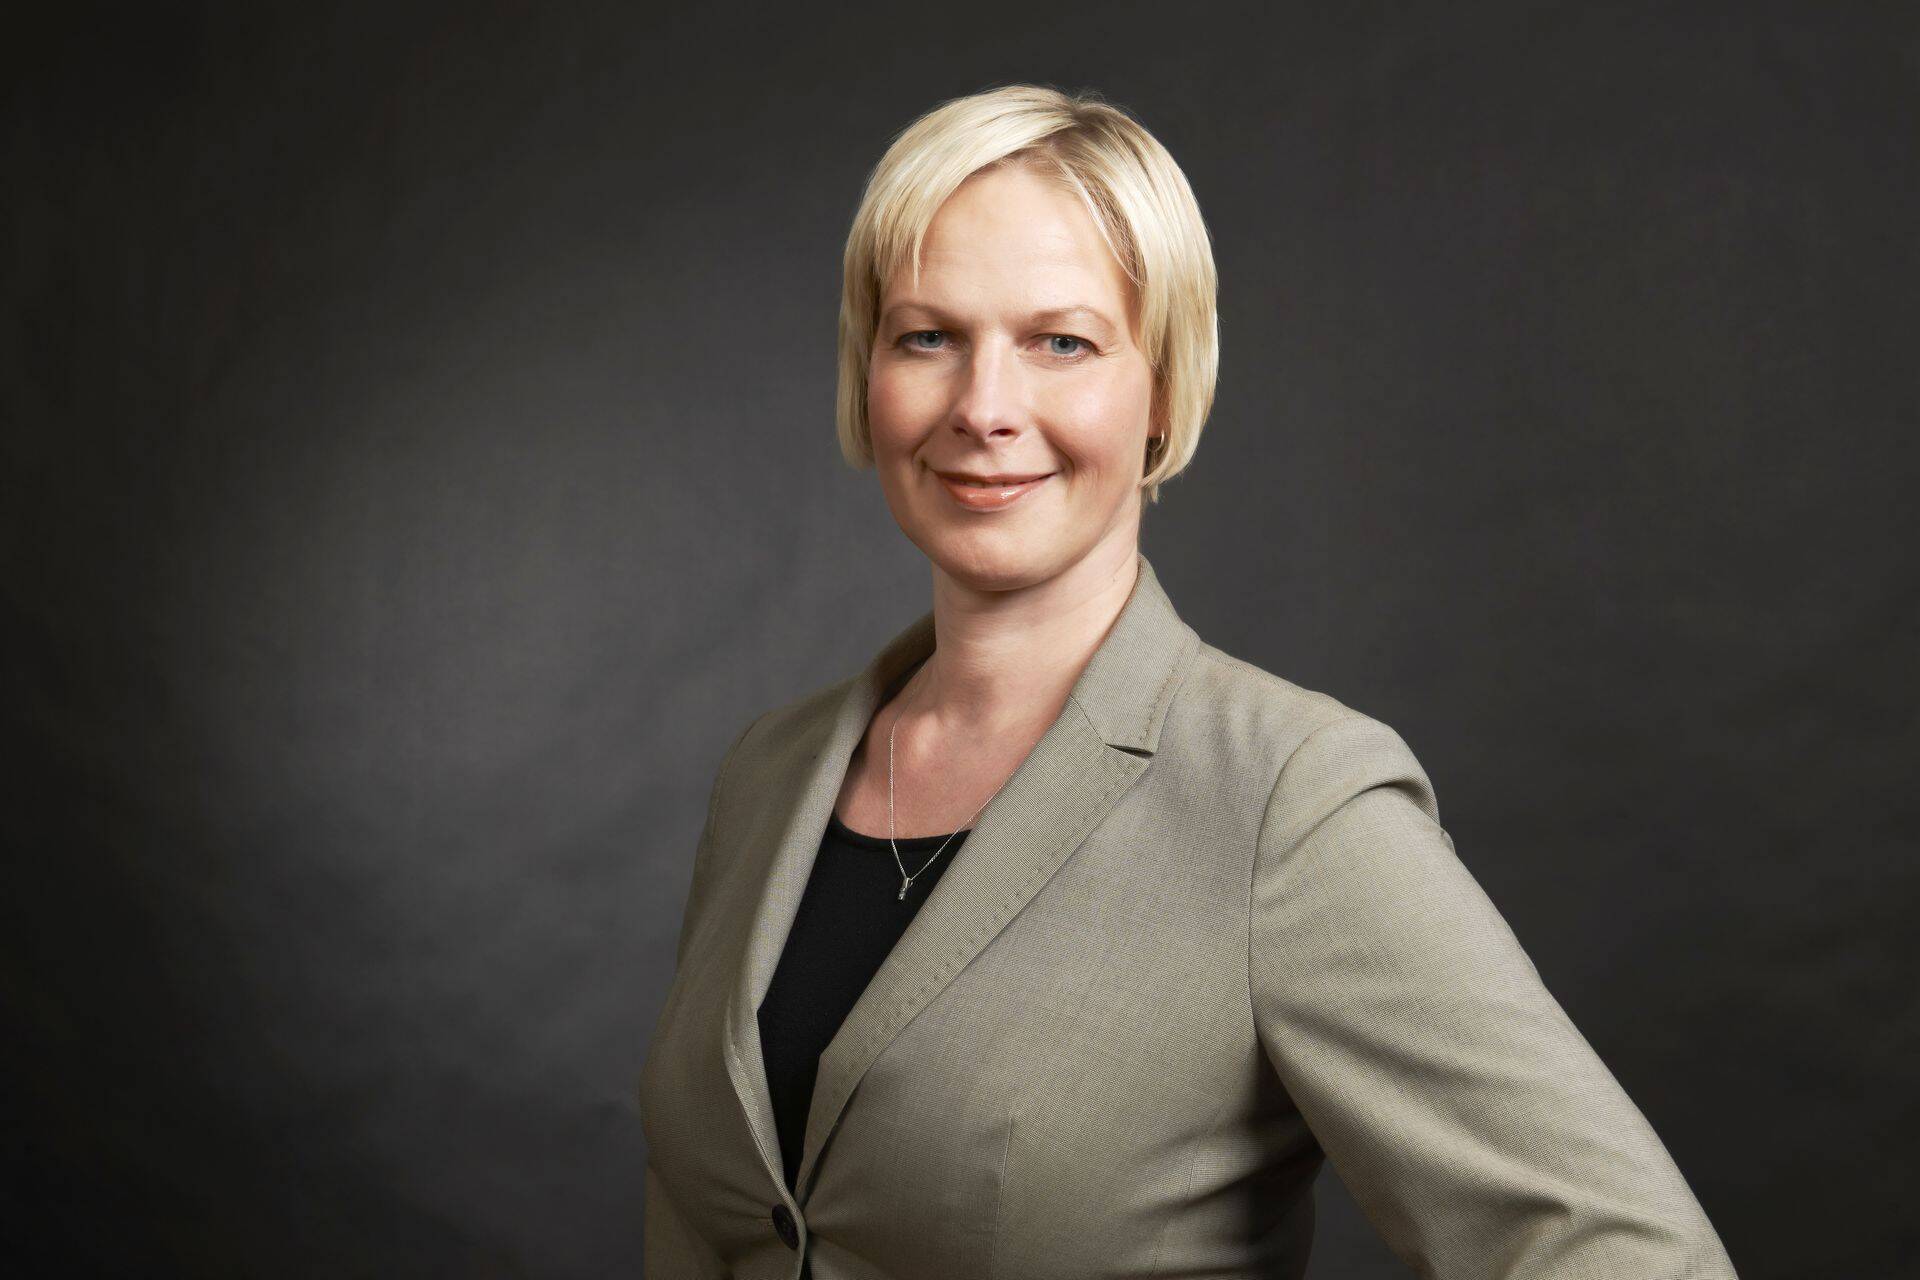
Eesti kontekstis tundub Panama paberite ümber käiv kära arutu lokulöömisena. Arutleda tuleks pigem selle üle, kuidas maksusüsteemi ettevõtjale atraktiivseks muuta, kirjutab vandeadvokaat Maret Hallikma.
Panama paberid toovad meid igavese küsimuse juurde: kust läheb lubatud ja lubamatu optimeerimise piir ja kas ning mil viisil tuleks see täpsemalt kirja panna. Tegemist on teemaga, mida maksuspetsialistid, järelevalveorganid ning kohtud on juba aastaid omavahel jahvatanud ning mille asjus on riigikohus mitmel korral seaduseandja poole näppu viibutanud. Ikka selles kontekstis, et reeglid peaksid olema selged ja kõigile ühtmoodi arusaadavad.
Eesti ärikultuur on pärast Divecit muutunud
Miskipärast räägitakse sellistel puhkudel ikka keerulistest ja kallitest skeemidest välismaal ja suurest rahast, mis ühel või teisel riigil saamata jääb. Iga suur asi saab aga alguse väikesest ja tegelikkuses on maksude mittemaksmisega seotud teemad märksa argisemad. Kui paljudel meist on kas või hetkeks tekkinud kiusatus tasuda teenuse või kauba eest sularahas ja ilma arveta? Siin ei saa tegelikult rääkida lubatu ja mittelubatu hallist alast. Seega võiks esmane samm olla käitumisnormide ülevaatamine iga üksikisiku poolt.
Mis puudutab maksuvabasid piirkondi ja offshore’idega skeemitamist, siis Eesti kontekstis on asi jäänud pigem ikka 1990ndate lõpuaega, kui suure pauguga lõhkes Diveci mull. Seda aega võiks pidada Eesti maksukultuuris murranguliseks – esiteks hakkas siit hargnema arusaam, et paber ei kannatagi kõike, teiseks aga tekkis ühiskonnas arutelu, kas maksudest kõrvalehoidmine on ikka midagi sellist, mille üle äriringkondades võiks uhkust tunda.
Nüüdseks on Eesti ärimaastiku maksukultuur selle ajaga võrreldes drastiliselt muutunud ja advokaatidel ei ole offshore-maastikule maksupõhjustel kuigivõrd asja. Kui keegi sinna piirkonda siiski ekslema satub, siis tuleb põhjusi otsida pigem mujalt, mitte maksuteemadest.
Räägime parem maksusüsteemist
Muidugi, ikka otsitakse võimalusi oma tegevust korraldada nii, et maksukoormus oleks mõistlik. Ka riigikohus on oma otsustes öelnud, et ettevõtjal ei ole kohustust teha tehinguid viisil, mis tekitavad võimaliku suurima maksukoormuse. Aga siin on just rõhk sõnal „mõistlik“, mitte „olematu“.
Maksupoliitilises mõttes on siin väljakutse igale riigile – kuidas korraldada siseriiklikult ja rahvusvaheliste maksulepingutega asjad nõnda, et see mõistlik maksukoormus kantaks ära just selles konkreetses riigis. See võiks olla Eesti eelarve- ja maksustrateegia sõlmpunkt, selle asemel et pidada tuliseid vaidlusi küsimuses, kuidas leida võimalust langetada sotsiaalmaksu ühe protsendi võrra või millises summas lubada tööandjal katta töötaja tervisekulud. Selles mõttes tundub mulle praegu toimuv kära Panama paberite ümber arutu lokulöömisena, vähemalt Eesti kontekstis. Arutagem pigem selle üle, kuidas maksusüsteemi ettevõtjatele atraktiivsemaks teha.
On öeldud, et Panama lekke andmete puhul on tegemist ilmselt jäämäe veepealse osaga. Millise jäämäe? Proovige korraks mõttes paigutada maailmakaardile need riigid, kelle juhtfiguuride või ärimeeste kohta infot on lekitatud. Millised mõtted tekivad?

Hetkel kuum
Hetkel kuum


Investor Toomase kommentaar

Shenzhenis toimub kolmepoolne tippkohtumine







“Naised tipus” sarja uus lugu

Kaks Eesti naist ajavad Portugalis äri, mille vastu kohalikud protestivad

Kahtlased laenud ja maksed äratasid tähelepanu


Podcastid










Enimloetud
2
Shenzhenis toimub kolmepoolne tippkohtumine
3
4
Viimased uudised
Tagasi Äripäeva esilehele